
令和8年9月15日、「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」が閣議決定されました。物価高への対応及び中低所得層の支援(就業者負担軽減支援金)の令和11年度の本格導入までのつなぎとして、飲食料品の消費税率が引下げられる予定です。
制度の概要とスケジュール
| 項目 | 内 容 |
|---|---|
| 実施期間 | 令和9年4月1日~令和11年3月31日(2年間) |
| 対象範囲 | 現行の消費税軽減税率(8%)対象の飲食料品(※1) |
| 税率 | 1%(国税0.78%+地方消費税0.22%) |
| 税率1%引下げ実施後の消費税率の区分一覧 | |
|---|---|
| 10%(標準税率) | 外食、酒類、医薬品・医薬部外品など |
| 8%(軽減税率) | 新聞の定期購読分(週2回以上発行) |
| 1%(軽減税率) | テイクアウト(※2)、出前・宅配、お菓子・生鮮食品等の飲食料品 |
物価上昇への対応として、2年間に限り、軽減税率の対象となっている飲食料品に係る消費税率が1%(現行:8%)に引下げられる予定です。
※1 外食(ケータリング等を含む)や酒類などは対象外(税率10%)のままとなります。
※2 イートインかテイクアウトかの判定は、提供時点での顧客への意思確認等により行われます。
本則課税( 実額計算) への移行特例
免税事業者や簡易課税事業者は、税率の引き下げで還付を受けるために一般課税(本則課税)に移行したくても、届出書の提出期限(前課税期間の末日)を過ぎていると一般課税(本則課税)に移行できないため、次の特例が設けられます。
【個人事業者・12月決算法人の特例のイメージ】
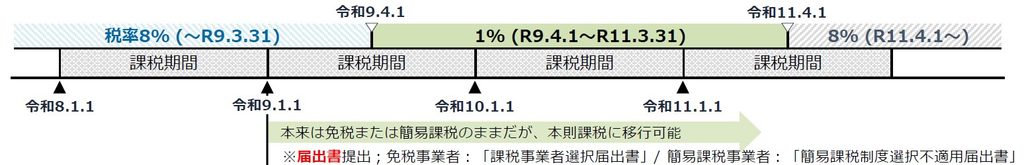
【移行特例】
① 「令和9年4月1日の属する課税期間の末日まで」に届出書を提出⇒「前課税期間の末日」に提出したものとみなす。
② 「令和9年4月1日の属する課税期間」から本則課税に移行(簡易課税の2年間継続適用の縛りも解除)
簡易課税制度の特例
簡易課税制度は、売上税額にみなし仕入率を乗じて仕入税額を計算するため、実際の仕入税額が売上税額を上回っても還付を受けられず、納税額が発生してしまいます。そこで、事務負担への配慮と本則課税との公平性の観点から、業種区分にかかわらず、売上税額と同額を仕入税額として控除し、飲食料品の納税額がゼロとなる特例が設けられます。
【例】小売業(みなし仕入率80%) 飲食料品の売上1,000(税抜)、その他の売上1,000(税抜)とした場合の比較(その他は標準税率10%)
| 区 分 | 現行(税率8%) | 税率を1%引下げのみ | 減税+特例あり |
|---|---|---|---|
| 飲食料品の納付税額 | 16(売上80 – 仕入64) | 2(売上10 – 仕入8) | 0(売上10 – 仕入10) |
| その他区分の納付税額 | 20(売上100 – 仕入80) | 20(同左) | 20(同左) |
| 合計納付税額 | 36 | 22 | 20(現行比▲16) |
みなし仕入税額
(売上税額と同額)
=納税額ゼロ
中間申告の特例
中間申告を行っている事業者のうち、税率の引き下げで納税額が減少する事業者は、前年の実績に基づく中間申告税額が過大になることが見込まれるため、令和9年4月1日以後に開始する中間申告対象期間について、税率1%で再計算した前年税額に基づく中間申告を可能とする特例が設けられます。
- 簡易課税事業者が行う飲食料品の販売は、税率引下げ開始時(令和9年4月1日以後)において、簡易課税制度の特例(売上税額と同額の仕入税額を控除する特例)の適用があるものとして計算できます。
- 令和11年4月以後の中間申告は、税率8%で再計算した前年税額に基づく中間申告を可能とする特例が設けられます。
税率変更に伴う経過的な取り扱い
令和9年1月1日前に締結した定期供給契約や、同日前に販売条件の提示・申込みを受けた通信販売については、令和9年4月1日以後に行われる飲食料品の譲渡であっても、引き続き税率8%が適用される特例が設けられます。
【注】令和8年9月15日閣議決定の大綱に基づく内容です(法案は未成立)。今後の国会審議等により変更される可能性があります。

コメント